


化妆品商品归类
主要涉及3个税目
根据《中华人民共和国进出口税则》(2026年版,以下简称《税则》),化妆品通常归入税目33.03、33.04、33.05项下,主要包括香水及花露水(税目33.03)、美容品或化妆品及护肤品(税目33.04)和护发品(税目33.05)。
税目
货品名称
33.03 |
香水及花露水 |
33.04 |
美容品或化妆品及护肤品(药品除外),包括防晒油或晒黑油;指(趾)甲化妆品。 |
33.05 |
护发品 |
PART 2
是否需要缴纳消费税
根据《财政部 国家税务总局关于调整化妆品进口环节消费税的通知》(财关税〔2016〕48号),进口完税价格在10元/毫升(克)或15元/片(张)及以上的高档美容修饰类化妆品、高档护肤类化妆品进口环节的消费税税率为15%。主要涉及税目33.03和33.04的商品。
判断是否需要缴纳消费税,关键要看两点:
(一)
正确申报第一法定数量
根据《关于调整部分进口化妆品申报要求的公告》(海关总署公告2022年第51号),化妆品的第一法定计量单位为“千克”,第二法定计量单位为“件”。
具体申报要求见下表。
包装类型 |
第一法定数量 |
第二法定数量 |
包装标注含量以重量计的化妆品 |
按照净含量申报 |
按照有独立包装的瓶/罐/支等数量申报 |
包装标注含量以体积计的化妆品 |
按照净含量1升=1千克的换算关系申报 |
按照有独立包装的瓶/罐/支等数量申报 |
包装标注规格为“片”或“张”的化妆品 |
按照净含量申报,净含量以体积标注的化妆品,按照净含量1升=1千克的换算关系申报 |
按照“片”或“张”的数量申报 |
其他包装标注规格的化妆品 |
参照包装标注含量以重量计的化妆品进行申报 |
参照包装标注含量以重量计的化妆品进行申报 |
(二)
商品是否达到征收消费税标准
只要商品满足进口完税价格在“10元/毫升(克)或15元/片(张)及以上”条件,无论包装类型如何,均需缴纳消费税。
(一)
归类错误案例
PART 3
常见申报错误分类解析
案例1:粉状化妆品申报税号错误。
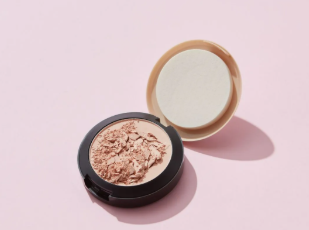
商品:粉饼,用于定妆、补妆,10克/个
申报商品编号33049900.29(包装标注含量以重量计的其他美容品或化妆品及护肤品)。
申报商品编号33049100.90(其他粉状化妆品,不论是否压紧)。
解析
粉饼通常为粉末状,用于定妆、补妆,属于粉状化妆品,不应归入其他美容品或化妆品及护肤品税号。
案例2:眼部精华申报税号错误。
商品:眼霜,用于减轻眼部的皱纹,15ML/支
申报商品编号33042000.92(包装标注含量以体积计的其他眼用化妆品)。
申报商品编号33049900.39(包装标注含量以体积计的其他美容品或化妆品及护肤品)。
解析
用于眼部、睫毛等部位起滋养、修护功能的商品,不属于眼用化妆品,应按其他护肤品归类。
案例3:润唇膏申报税号错误。
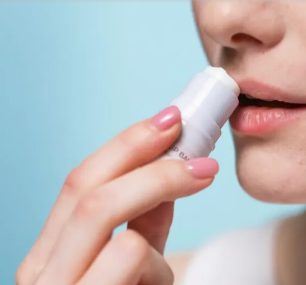
商品:保湿修护润唇膏,用于唇部护理,无颜色,10.5克/支。
申报商品编号33041000.91(包装标注含量以重量计的其他唇用化妆品)。
申报商品编号33049900.29(包装标注含量以重量计的其他美容品或化妆品及护肤品)。
解析
用于唇部保湿修护,涂上后无颜色,不属于唇用化妆品,应按其他护肤品归类。
案例4:唇蜜申报税号错误。
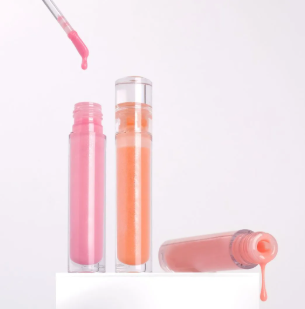
商品:水光唇蜜,用于润泽与柔滑唇部,妆效闪亮夺目,粉红色,2.5克/支。
申报商品编号33049900.29(包装标注含量以重量计的其他美容品或化妆品及护肤品)。
申报商品编号33041000.91(包装标注含量以重量计的其他唇用化妆品)。
解析
兼具滋润和彩妆功效,涂上后呈现粉红色,应按唇用化妆品归类。
案例5:卸妆产品申报税号错误。
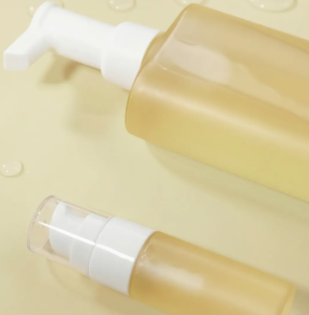
商品:卸妆油,用于面部卸除彩妆,200ml/瓶
申报商品编号34013000.90(洁肤用有机表面活性产品及制品)。
申报商品编号33049900.39(包装标注含量以体积计的其他美容品或化妆品及护肤品)。
解析
根据《税则注释》品目33.04的规定,卸妆膏等制成零售包装的卸妆产品应归入税则号列3304.9900项下。
(二)
影响消费税计税的申报差错
案例6:错误申报第一法定数量,漏缴消费税。
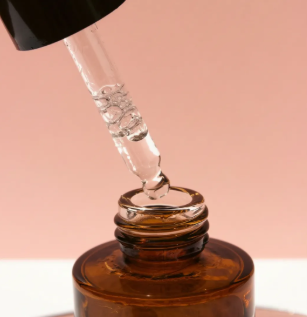
商品:精华素,规格为90g/瓶,数量为100瓶,完税价格92803元;商品净重为14.1千克。
第一法定数量错报为“14.1千克”,单位完税价格折算为:92803÷14.1÷1000=6.6(元/克),未达消费税起征点。
第一法定数量应申报为“9千克”(90×100÷1000=9),单位完税价格折算为:92803÷9÷1000=10.3(元/克),需缴纳消费税。
解析
未按照体积换算规则申报第一法定数量,单位完税价格计算错误,导致漏缴消费税。


